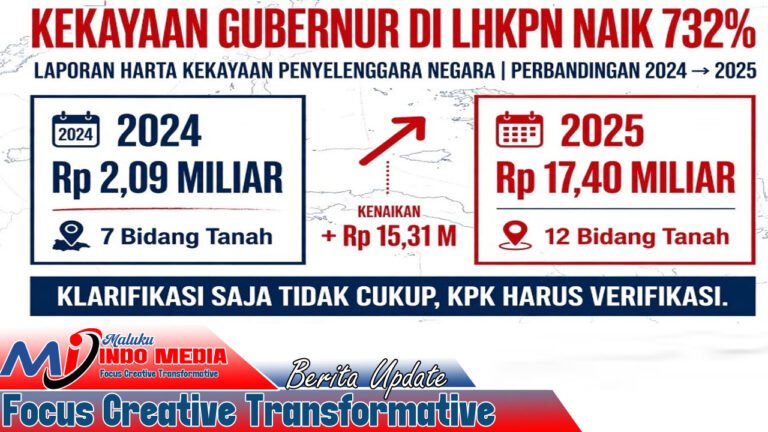
Kenaikan nilai kekayaan seorang pejabat publik yang tercantum dalam Laporan Harta Kekayaan Penyelenggara Negara (LHKPN) hingga 732 persen merupakan informasi yang patut mendapat perhatian serius. Persoalannya bukan semata-mata besar atau kecilnya jumlah kekayaan, melainkan bagaimana perubahan tersebut dijelaskan secara transparan, rasional, dan dapat diverifikasi.
Kenaikan kekayaan dalam LHKPN tentu tidak dengan sendirinya membuktikan adanya tindak pidana atau pelanggaran hukum. Perubahan tersebut dapat terjadi karena berbagai faktor yang sah, termasuk transaksi aset, perubahan nilai kekayaan, warisan, investasi, atau sumber penghasilan lain yang tercantum dalam laporan kepada KPK RI. Karena itu, kesimpulan mengenai ada atau tidaknya pelanggaran harus didasarkan pada pemeriksaan dan bukti, bukan semata-mata pada persentase kenaikan kekayaan.
LHKPN pada dasarnya merupakan instrumen penting untuk membangun transparansi dan akuntabilitas penyelenggara negara. Karena itu, ketika terdapat perubahan kekayaan yang sangat signifikan sebagaimana diberitakan, penjelasan atau klarifikasi dari pihak yang bersangkutan seharusnya menjadi langkah awal, bukan titik akhir atau alasan untuk menutup ruang pemeriksaan.
Oleh karena itu, verifikasi oleh lembaga yang memiliki kewenangan terhadap LHKPN menjadi penting, terutama setelah informasi tersebut beredar di media massa. Verifikasi diperlukan untuk menguji kesesuaian antara harta yang dilaporkan, sumber perolehannya, serta kondisi faktual di lapangan.
Pemeriksaan dan verifikasi tersebut memiliki dasar hukum dalam Undang-Undang Nomor 28 Tahun 1999 tentang Penyelenggaraan Negara yang Bersih dan Bebas dari Korupsi, Kolusi, dan Nepotisme, serta Undang-Undang Nomor 30 Tahun 2002 tentang Komisi Pemberantasan Tindak Pidana Korupsi sebagaimana telah diubah, terakhir dengan Undang-Undang Nomor 19 Tahun 2019. Berdasarkan ketentuan tersebut, KPK berwenang menerima, memeriksa, dan mengelola LHKPN serta meminta keterangan atau dokumen yang diperlukan untuk menguji kebenaran laporan.
Pemeriksaan dapat mencakup perubahan aset, transaksi, kepemilikan harta, penghasilan, maupun kewajiban yang tercantum dalam laporan. Dengan demikian, persoalan ini tidak berhenti pada pertanyaan “sudah diklarifikasi atau belum?”, tetapi bergerak pada pertanyaan yang lebih substantif: “apakah penjelasan tersebut telah diverifikasi dan didukung oleh data yang dapat dipertanggungjawabkan?”
Peran Komisi Pemberantasan Korupsi (KPK) menjadi penting dalam proses tersebut. KPK memiliki kewenangan dalam penyelenggaraan dan pemeriksaan LHKPN sesuai dengan ketentuan hukum yang berlaku. Apabila terdapat perubahan harta yang signifikan, publik berhak memperoleh kepastian bahwa data tersebut telah melalui proses verifikasi yang memadai.
Oleh : Abdullah Hitimala S.H
(Pimpinan Pusat Solidaritas mahasiswa Maluku Anti Korupsi)
Atas dasar itu, KPK RI tidak boleh berhenti pada klarifikasi terkait kenaikan kekayaan sebesar 732 persen. Klarifikasi hanyalah pintu masuk. KPK harus menguji kebenaran setiap penjelasan dengan dokumen, menelusuri sumber perolehan harta, serta memastikan kesesuaiannya dengan data dan kondisi faktual. Tanpa verifikasi, klarifikasi hanya akan menjadi pernyataan sepihak yang belum menjawab pertanyaan publik.
Publik tidak membutuhkan tuduhan tanpa dasar. Publik membutuhkan transparansi, verifikasi, dan kepastian hukum.
Karena itu, langkah yang patut didorong adalah agar KPK RI melakukan verifikasi terhadap LHKPN yang bersangkutan secara profesional dan sesuai kewenangannya. Apabila seluruh perubahan kekayaan dapat dijelaskan dan dibuktikan secara sah, hasil verifikasi tersebut justru akan memberikan kepastian sekaligus melindungi nama baik pejabat yang bersangkutan.
Sebaliknya, apabila dalam proses verifikasi ditemukan ketidaksesuaian, maka KPK dapat mengambil langkah sesuai dengan kewenangan dan ketentuan hukum yang berlaku.
Dengan demikian, persoalan kenaikan kekayaan dalam LHKPN tidak seharusnya diposisikan sebagai arena tuduhan politik, tetapi sebagai ujian terhadap transparansi penyelenggara negara dan kredibilitas mekanisme pengawasan harta kekayaan pejabat publik. Hal ini sejalan dengan asas penyelenggaraan negara yang bersih sebagaimana diatur dalam Undang-Undang Nomor 28 Tahun 1999, khususnya kewajiban penyelenggara negara untuk bersedia diperiksa kekayaannya sebelum, selama, dan setelah menjabat, serta melaporkan dan mengumumkan kekayaannya sesuai ketentuan peraturan perundang-undangan. Selain itu, berdasarkan Undang-Undang Nomor 30 Tahun 2002 sebagaimana telah diubah dengan Undang-Undang Nomor 19 Tahun 2019, KPK memiliki tugas dan kewenangan dalam pencegahan korupsi, termasuk pendaftaran dan pemeriksaan LHKPN. Karena itu, verifikasi harus dilakukan secara objektif, berbasis dokumen, menghormati asas praduga tak bersalah, serta tetap menjamin hak setiap pihak untuk memperoleh kepastian hukum. (***)
About The Author